Une réparation imprévue ne doit pas forcément immobiliser votre voiture faute de budget immédiat. Un garagiste proposant le paiement en plusieurs fois peut fractionner la facture au comptoir, sur son site ou via un organisme financier. Le choix dépend du montant à régler, de l’urgence et du coût réel du financement.
Chez quels garagistes payer une facture en plusieurs fois ?
Les centres automobiles et certaines grandes enseignes proposent des facilités de paiement, mais les modalités varient selon le canal utilisé. En ligne, vous pouvez trouver PayPal, Klarna ou Cofidis. En centre, il s’agit souvent d’un paiement en trois fois par carte bancaire ou d’une carte de financement. Les garages indépendants peuvent aussi accepter un échéancier, mais ce n’est pas systématique. Demandez-le avant de valider le devis.
Les offres disponibles montrent des écarts importants. Chez Euromaster, PayPal 4X concerne les achats de 20 € à 3 000 €, Cofidis 3X ceux de 100 € à 2 500 € et Klarna 3X les montants de 35 € à 1 000 €. En centre, un paiement en trois fois est proposé à partir de 150 € TTC. Norauto annonce un paiement en trois fois sans frais dès 60 € d’achats. Speedy propose, sous conditions, un paiement en trois fois sans frais pour une facture comprise entre 100 € et 3 000 € TTC.
Comparer les solutions selon le montant de la réparation
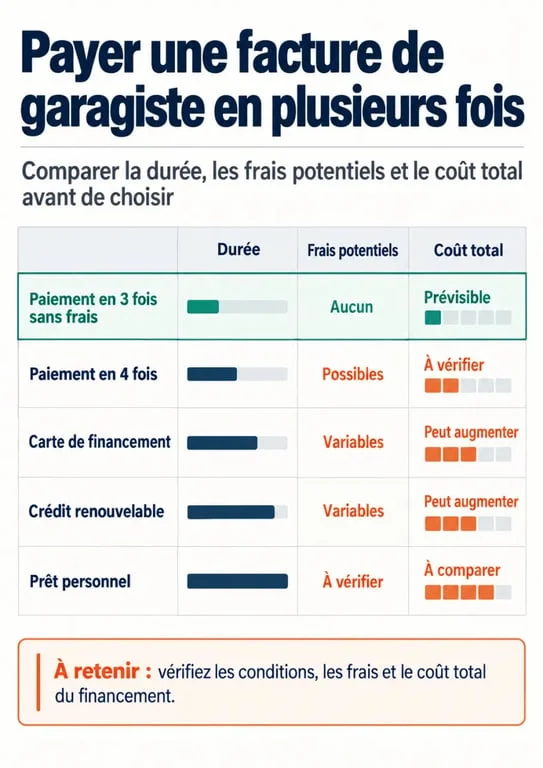
| Solution | Durée habituelle | Coût à surveiller | Pour quelle facture ? |
|---|---|---|---|
| Paiement en 3 fois sans frais | 3 échéances | Aucun intérêt si l’offre est réellement sans frais | Entretien ou réparation d’un montant modéré |
| Paiement en 4 fois | 4 échéances | Frais fixes ou frais de service possibles | Facture ponctuelle, souvent réglée en ligne |
| Carte de financement | Selon l’option choisie | Peut ouvrir un crédit renouvelable | Besoin de souplesse récurrent |
| Crédit renouvelable | Plusieurs mois | TAEG révisable et coût total potentiellement élevé | Dépense difficile à absorber en quelques mois |
| Prêt personnel ou crédit affecté | Plusieurs mois à plusieurs années | Intérêts, durée et assurance facultative | Réparation importante ou cumul de travaux |
Le paiement fractionné de courte durée est souvent le plus facile à lire : la facture est divisée en échéances proches. Avec Klarna, par exemple, le premier tiers est débité le jour de l’achat, puis les deux échéances suivantes interviennent tous les 30 jours. Chez Euromaster, le paiement en trois fois en centre peut comporter 1 € de frais jusqu’à 199,99 €, puis 1 € par tranche de 100 €, avec un plafond de 9 €.
Au-delà de quelques échéances, vous entrez généralement dans le domaine du crédit. Une carte de financement peut donner accès à un crédit renouvelable, utilisable à nouveau au fur et à mesure des remboursements. Cette souplesse a un coût : le taux est souvent révisable et le montant total remboursé peut dépasser nettement la facture initiale.
Demander le paiement fractionné sans perdre de temps
Avant l’intervention, partez du devis TTC
Demandez un devis détaillé et vérifiez que les pièces, la main-d’œuvre, le diagnostic et les consommables sont inclus. Indiquez dès ce stade au garage que vous souhaitez payer en plusieurs fois. Le professionnel pourra confirmer l’éligibilité du montant, le moyen de paiement accepté et la date du premier prélèvement. Ne supposez pas qu’un paiement en trois fois sera disponible au moment de récupérer le véhicule.
Préparez une solution de repli
Une demande de financement n’est jamais automatiquement acceptée : l’organisme prêteur prend sa propre décision. Une carte bancaire valide est généralement nécessaire pour les solutions de paiement fractionné. Un financement plus long peut demander des informations sur votre identité, vos revenus et votre situation bancaire. En cas de refus, demandez un échéancier directement au garage, comparez un prêt personnel et vérifiez si une réparation non urgente peut être différée.
La priorité dépend aussi de la sécurité et de l’usage du véhicule. Des freins, des pneus très usés, une direction défaillante ou un problème de visibilité nécessitent une décision rapide. Une opération de confort peut parfois attendre. Cette hiérarchie aide à éviter de financer dans l’urgence des travaux qui ne présentent pas tous le même degré de nécessité.
Lire le coût total avant de signer un crédit
Ne comparez pas seulement la mensualité. Une échéance faible peut cacher une durée longue et un coût total plus élevé. Vérifiez le montant total dû, le TAEG, le taux débiteur, le nombre d’échéances, les éventuels frais de dossier et le caractère facultatif de l’assurance. Un crédit renouvelable peut notamment coûter plus cher qu’un prêt personnel à taux fixe.
L’exemple Speedy montre l’intérêt de cette vérification. Pour une utilisation unique de 500 €, avec un TAEG révisable de 23,16 %, le remboursement comprend 30 mensualités de 21,25 € et une dernière de 12,87 €. Le montant total dû atteint 650,37 € sur 31 mois. L’assurance facultative augmente encore la facture : à 9,96 %, elle représente 3,40 € le premier mois et 69,80 € au total dans cet exemple.
Pour une réparation plus importante, un prêt réparation peut être plus cohérent qu’un crédit renouvelable. La MAIF présente par exemple un prêt de 750 € à 4 500 €, sur une durée de 13 à 36 mois. Un crédit auto ou un prêt affecté peut également convenir si l’offre est dédiée à la réparation. Comparez alors le taux, la durée et les conditions de déblocage des fonds.
Les vérifications essentielles au moment du règlement
- Contrôlez que le montant financé correspond exactement à la facture TTC et au devis accepté.
- Demandez si le paiement est sans frais ou s’il s’agit d’un crédit avec intérêts.
- Identifiez clairement l’organisme financier, les dates de prélèvement et le montant de chaque échéance.
- Vérifiez les conséquences d’un rejet de prélèvement et les modalités de remboursement anticipé.
- Pour un crédit concerné, prenez connaissance du délai légal de rétractation de 14 jours.
- Évitez d’ajouter une assurance facultative sans avoir évalué son utilité et son coût.
Le choix dépend surtout de la capacité de remboursement et du montant de la facture. Trois ou quatre fois sans frais peuvent convenir à une dépense que votre budget absorbera rapidement. Pour une réparation lourde, un prêt personnel ou un crédit affecté peut être plus adapté, à condition que le coût total reste supportable. Dans tous les cas, demandez les conditions avant l’intervention pour comparer les solutions avant de vous engager.