Le taux d’intérêt d’un crédit auto ne se limite pas au montant de la mensualité. Il détermine les intérêts versés, le coût total du financement et la marge dont vous disposez chaque mois. Avant de signer, comparez donc les offres pour un même montant et une même durée, puis vérifiez que l’échéance reste compatible avec votre budget.
Les trois taux à lire avant d’accepter un crédit auto
Un prêt auto est généralement un crédit amortissable à taux fixe : la mensualité reste identique pendant toute la durée prévue au contrat. Cette stabilité facilite la gestion du budget. Elle ne dispense toutefois pas d’examiner les indicateurs qui permettent de mesurer le coût réel de l’offre.
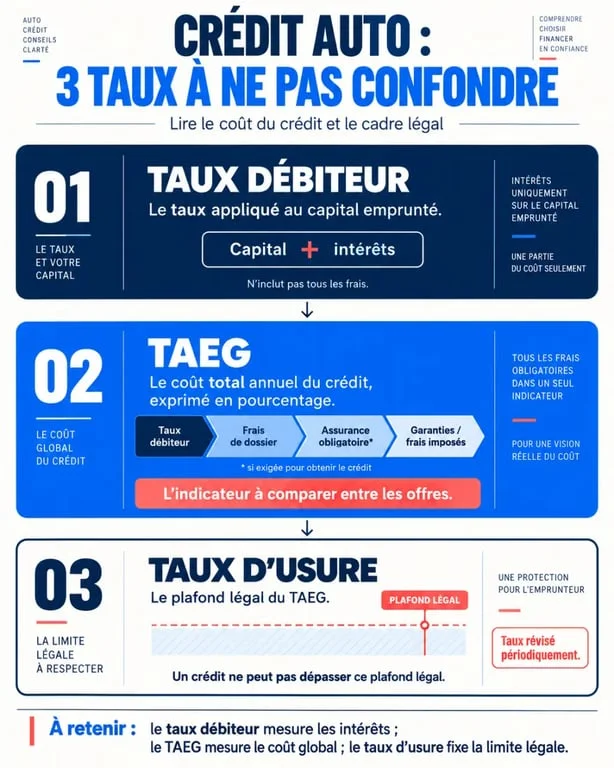
Taux débiteur, TAEG et taux d’usure : des rôles distincts
Le taux débiteur, aussi appelé taux nominal, sert à calculer les intérêts sur le capital emprunté. Le TAEG, ou taux annuel effectif global, est l’indicateur le plus utile pour comparer deux crédits auto : il inclut les intérêts et les frais obligatoires liés au crédit. Lorsque l’assurance emprunteur est facultative et n’est pas comprise dans le TAEG affiché, examinez son coût séparément.
Le taux d’usure correspond au plafond légal que le prêteur ne peut pas dépasser. Il est réévalué tous les trimestres. Ce plafond protège l’emprunteur contre des conditions excessives, mais une offre située sous ce seuil n’est pas forcément compétitive.
Ce qu’un taux plus bas change vraiment sur votre budget
Le coût total dépend du montant emprunté, de la durée, du taux, des frais éventuels et de l’assurance. Une différence apparemment faible entre deux taux peut représenter plusieurs centaines, voire plusieurs milliers d’euros sur un financement long.
| Exemple pour 30 000 € sur 72 mois | TAEG indiqué | Mensualité | Coût du crédit | Total remboursé |
|---|---|---|---|---|
| Offre 1 | 6,99 % | 508,31 € | 6 598,32 € | 36 598,32 € |
| Offre 2 | 5,99 % | 495 € | 5 624,88 € | 35 624,88 € |
Dans cet exemple, 1 point de taux en moins réduit le coût du crédit de 973,44 €. La durée joue aussi sur le budget : l’allonger diminue la mensualité, mais augmente généralement le montant total des intérêts. Une durée plus courte coûte souvent moins cher au total, à condition que l’échéance ne fragilise pas vos finances courantes.
Ne raisonnez pas uniquement en mensualité
Votre budget comprend déjà le loyer, les charges, l’alimentation, l’assurance auto et l’épargne de précaution. Une mensualité trop élevée peut réduire votre marge de manœuvre au moindre imprévu, même si elle reste supportable au moment de la souscription. Conservez un espace financier entre vos charges fixes et vos revenus plutôt que de choisir systématiquement la durée la plus courte.
Les critères qui font varier le taux proposé
Les établissements fixent librement leurs conditions, dans la limite du taux d’usure. Le taux réellement proposé dépend donc du projet automobile et de l’analyse de votre dossier.
- La durée et le montant : un emprunt long expose davantage le prêteur et génère généralement plus d’intérêts. Le montant demandé influe également sur le niveau de risque et les conditions commerciales.
- Le véhicule : voiture neuve, occasion, hybride ou électrique, le type de véhicule peut modifier l’offre. Certains organismes proposent des conditions préférentielles pour les véhicules électriques, sous conditions.
- Votre profil : revenus réguliers, stabilité professionnelle, niveau de charges, tenue des comptes et endettement sont examinés. Un apport personnel réduit le capital à financer et donc le coût du crédit.
- Le type de prêt : un crédit auto affecté nécessite un justificatif d’achat, comme un bon de commande ou un certificat de cession. Un prêt personnel, non affecté, offre davantage de liberté, mais peut afficher un taux plus élevé.
Le crédit renouvelable appelle une vigilance particulière : son taux peut dépasser 20 %. Il est rarement adapté à l’achat d’un véhicule lorsque la priorité est de maîtriser le coût total.
Comparer une offre : la méthode qui évite les fausses bonnes affaires
Comparez idéalement 4 à 5 organismes, en incluant les banques et les établissements spécialisés. Une première proposition n’est pas nécessairement la moins coûteuse. Selon les situations, accepter une offre sans la mettre en concurrence peut entraîner un surcoût estimé entre 1 500 et 2 500 €.
Alignez les paramètres de chaque simulation
Pour comparer les offres correctement, indiquez le même montant, la même durée, le même apport et les mêmes options d’assurance. Relevez ensuite le TAEG, la mensualité hors assurance, le montant total dû, les frais de dossier et les conditions de remboursement anticipé.
Vérifiez aussi les conditions d’accès à l’offre. Le taux annoncé peut être réservé à un véhicule précis, à une durée déterminée ou à certains profils. Une comparaison fiable repose sur des paramètres réellement identiques.
Simulez aussi un scénario prudent
Testez au moins deux durées : celle qui vous paraît confortable et une durée légèrement plus courte. Ajoutez le coût de l’assurance si vous envisagez d’y souscrire. Un taux d’endettement ne dépassant pas 33 % est souvent recommandé, mais votre capacité réelle dépend aussi de vos dépenses fixes, de vos revenus variables et de l’épargne que vous souhaitez conserver.
Choisir le financement adapté à l’achat du véhicule
Le crédit auto affecté convient lorsque l’achat est clairement défini. Si la vente n’aboutit pas, le prêt reste lié à cette opération. Le prêt personnel peut financer la voiture et des dépenses annexes sans justificatif d’utilisation, mais son TAEG doit être comparé avec attention.
La LOA peut proposer des loyers mensuels contenus et une option d’achat finale. La LLD correspond davantage à une formule locative sans acquisition prévue. Dans les deux cas, examinez le premier loyer, le kilométrage, les frais de restitution et le coût global avant de les comparer avec un crédit auto classique.
Avant votre demande, préparez les justificatifs d’identité, de domicile et de revenus, les relevés utiles ainsi que le document relatif au véhicule. Une simulation ne vaut pas accord définitif. Elle permet toutefois de vérifier la faisabilité du projet, d’ajuster la mensualité et de comparer des offres sur une base cohérente.