Un simulateur LOA Peugeot permet d’estimer un projet de leasing à partir du modèle choisi, de son prix, de l’apport, de la durée et du kilométrage prévu. Cette première estimation aide à adapter les loyers au budget, mais elle doit aussi intégrer l’option d’achat finale et les services ajoutés au contrat. Une Peugeot neuve comme une Peugeot d’occasion peut être concernée, sous réserve de l’offre proposée et de l’acceptation du financement.
Renseigner les bons paramètres dans un simulateur LOA Peugeot
Pour obtenir une estimation utile, commencez par sélectionner le véhicule ou, à défaut, indiquez son prix. Le modèle, la motorisation, la finition et les équipements influencent directement le montant à financer. Une e-208, une 2008, une 308 ou une 3008 ne présentent pas le même prix d’acquisition, donc pas le même niveau de loyer.
| Paramètre | Effet sur la simulation |
|---|---|
| Prix de la Peugeot | Il sert de base au calcul du financement. |
| Apport personnel | Il réduit généralement le montant financé et peut abaisser les loyers. |
| Durée du contrat | Elle répartit le coût sur plusieurs mois et définit la période d’engagement. |
| Kilométrage prévu | Il intervient dans les conditions de restitution et la valeur résiduelle du véhicule. |
| Services ajoutés | L’entretien, l’assistance ou les garanties complémentaires peuvent augmenter le loyer. |
Selon les outils, la durée peut être choisie sur une plage étendue. Certains simulateurs proposent des contrats de 12 à 72 mois, tandis que les offres Peugeot évoquent couramment des financements de 2 à 5 ans. Comparez plusieurs combinaisons au lieu de retenir la mensualité la plus basse. Une durée plus longue peut alléger le budget mensuel, mais elle prolonge aussi l’engagement.
Comprendre ce que couvre réellement une LOA
La location avec option d’achat, ou LOA, consiste à payer des loyers pendant une durée déterminée pour utiliser une voiture. À l’échéance, vous pouvez restituer la Peugeot ou l’acheter en levant l’option d’achat, dont le montant est prévu au contrat. Peugeot présente également une levée d’option possible dès la fin de la première année, selon les conditions de l’offre souscrite.
Avec ou sans apport : un choix de trésorerie
Une LOA sans apport est possible sur certaines offres. Elle évite une sortie d’argent importante à la signature, mais le montant à répartir dans les loyers est alors plus élevé. À l’inverse, un apport personnel peut réduire les mensualités sans forcément diminuer le coût global dans les mêmes proportions. Avant de décider, vérifiez précisément ce qui est demandé au départ. Premier loyer majoré, dépôt de garantie éventuel et frais annexes ne recouvrent pas toujours la même réalité.
Le kilométrage influence directement le coût réel de votre mobilité. Sous-estimer les trajets domicile-travail, les déplacements familiaux ou les vacances peut conduire à un dépassement kilométrique facturé lors de la restitution. Il est souvent plus prudent de prévoir une marge raisonnable dès la simulation que de choisir un forfait trop bas pour afficher un loyer réduit. Le kilométrage contractuel doit donc correspondre à votre usage habituel, et pas seulement à vos trajets les plus fréquents.
Neuf ou occasion : adapter le leasing Peugeot à votre projet
Une Peugeot neuve en LOA facilite le choix de la motorisation, de la couleur, de la transmission et des options. Elle peut aussi s’accompagner de la garantie constructeur et de prestations d’assistance. Cette solution convient si vous recherchez un véhicule précis, notamment hybride ou électrique, et si vous acceptez un éventuel délai de livraison.
La Peugeot d’occasion en LOA peut offrir un ticket d’entrée plus accessible, car son prix est généralement inférieur à celui d’un véhicule neuf comparable. Examinez néanmoins son âge, son kilométrage, sa garantie et l’état de ses équipements. Certaines offres partenaires concernent des véhicules de moins de 7 ans et de moins de 90 000 kilomètres, avec une garantie de 6 mois suivant la vente. Ces critères varient selon le distributeur et doivent figurer clairement dans l’offre proposée.
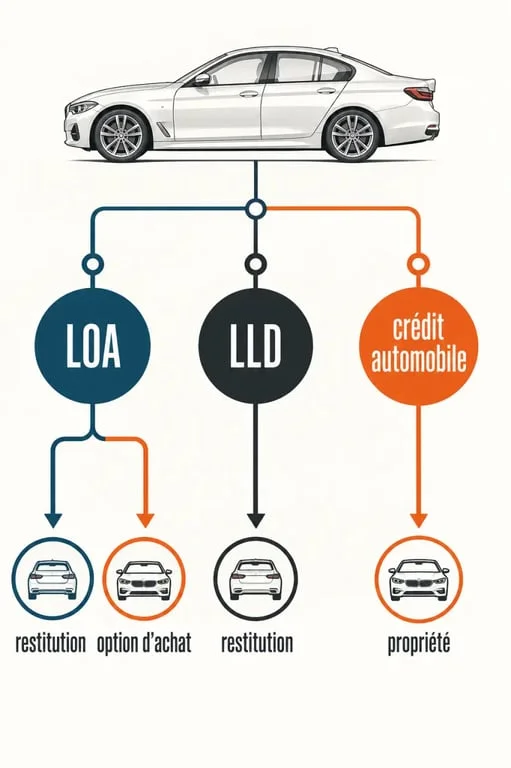
LOA, LLD ou crédit automobile : choisir selon la sortie souhaitée
| Solution | À la fin du contrat | Pour quel besoin ? |
|---|---|---|
| LOA | Achat possible via l’option d’achat ou restitution. | Garder le choix entre devenir propriétaire et renouveler le véhicule. |
| LLD | Restitution prévue, sans option d’achat par principe. | Changer régulièrement de véhicule sans viser la propriété. |
| Crédit automobile | Vous êtes propriétaire du véhicule une fois acheté. | Conserver longtemps la Peugeot et gérer librement sa revente. |
La LOA convient lorsque l’achat final reste une possibilité, pas une obligation. La LLD est plus cohérente si vous privilégiez l’usage et le renouvellement. Le crédit automobile donne davantage de liberté sur le kilométrage et la revente, mais vous supportez directement la décote du véhicule. Dans les trois cas, comparez le coût total sur la durée du contrat, et pas uniquement la mensualité affichée.
Vérifier les conditions avant de demander une offre
Une simulation reste indicative tant qu’une offre personnalisée n’a pas été établie. Lisez les conditions relatives au kilométrage contractuel, à l’usure normale, aux éventuels frais de remise en état et aux conséquences d’une restitution ou d’une résiliation anticipée. Demandez aussi si l’entretien, l’assistance 24/7, les garanties et les assurances facultatives sont inclus ou facturés en supplément.
Enfin, choisissez un loyer compatible avec votre capacité de remboursement sur toute la durée du contrat. Une estimation cohérente vous permet de conserver une marge pour l’assurance, l’énergie ou le carburant, le stationnement et les dépenses imprévues. Après avoir comparé les scénarios avec et sans apport, vous pourrez demander une offre auprès d’un concessionnaire ou d’un distributeur avec un projet plus précis et un budget mieux défini.